Domain fußbodenheizungssysteme.de kaufen?
Wir ziehen mit dem Projekt
fußbodenheizungssysteme.de um.
Sind Sie am Kauf der Domain
fußbodenheizungssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußbodenheizungssysteme.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **


Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
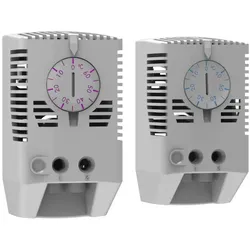
nVent Hoffman NC-Thermostat-Heizung ETR202)Einleitung Der nVent Hoffman NC-Thermostat-Heizung ETR202 ist eine Heizlösung zur Temperaturregelung in Schaltschränken und elektrischen Gehäusen. Eigenschaften • Einstellbarer Temperaturthermostat mit NO- oder NC-Kontakt \n• Für die Steuerung von eingebauten Geräten wie Filter- oder Heizlüftern \n• Kompatibel mit verschiedenen Gehäusetypen \n• Zuverlässige Temperaturregelung durch Schaltkontakt \n• Kompakte Bauform für einfache Integration in Steuerungssysteme Lieferumfang • 1 x NC-Thermostat-Heizung ETR202 (ETR202)29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme hochkant A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **

Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
nVent Hoffman NC-Thermostat-Heizung ETR202)Einleitung Der nVent Hoffman NC-Thermostat-Heizung ETR202 ist eine Heizlösung zur Temperaturregelung in Schaltschränken und elektrischen Gehäusen. Eigenschaften • Einstellbarer Temperaturthermostat mit NO- oder NC-Kontakt \n• Für die Steuerung von eingebauten Geräten wie Filter- oder Heizlüftern \n• Kompatibel mit verschiedenen Gehäusetypen \n• Zuverlässige Temperaturregelung durch Schaltkontakt \n• Kompakte Bauform für einfache Integration in Steuerungssysteme Lieferumfang • 1 x NC-Thermostat-Heizung ETR202 (ETR202)29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme hochkant A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildwörterbuch Sanitär, Heizung, KlimaBildwörterbuch Sanitär, Heizung, Klima , Das Bildwörterbuch richtet sich an Lernende in der Berufsvorbereitung, Berufsgrundbildung, Berufsausbildung sowie an Teilnehmende in Meister- und Technikerschulen und an Fachkräfte in der Berufspraxis der Sanitär-, Heizungs- und Klimatechnik. Es unterstützt den Aufbau eines umfassenden beruflichen Fachwortschatzes und erleichtert die fachliche Kommunikation im Arbeitsalltag. Über 1800 Fachbegriffe werden anhand von Abbildungen anschaulich dargestellt und in Deutsch, Englisch, Arabisch sowie Persisch in den Varianten Dari und Farsi vermittelt. Wo in einer Fremdsprache kein direktes Äquivalent existiert, wird der Begriff erklärend beschrieben. Teilweise werden zusätzlich umgangssprachliche Bezeichnungen aufgeführt, um die Verständigung mit Kundinnen und Kunden zu erleichtern. Die Inhalte sind fachsystematisch in mehrere Kapitel gegliedert und orientieren sich an der Struktur des Berufsfeldes. Detailreiche Fotos und Grafiken unterstützen das Verständnis von Funktionsweisen und Einsatzbereichen von Werkzeugen, Materialien und Anlagen. Ein mehrsprachiges Stichwortverzeichnis ermöglicht das schnelle Nachschlagen und macht das Werk zu einem praxisnahen Lern- und Nachschlagewerk. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20180119, Produktform: Kartoniert, Seitenzahl/Blattzahl: 400, Abbildungen: Abbildungen, Keyword: Berufsschule; Lehrbuch; Metalltechnik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bildwörterbuch~Wörterbuch / Bildwörterbuch~Deutschland~Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch, Fachkategorie: Bauhandwerk~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 167, Breite: 139, Höhe: 27, Gewicht: 527, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 227851128,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.